在商品批发贸易企业中,主营业务收入的核算科目主要围绕商品销售业务展开,具体包括以下几类:
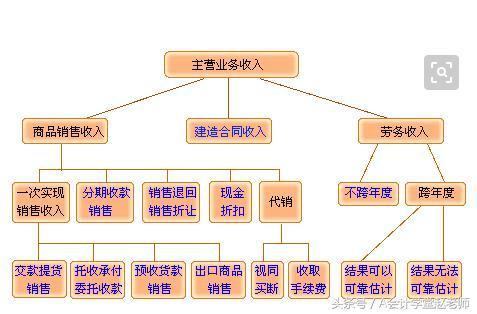
- 商品销售收入:核算企业批发销售各类商品(如日用百货、食品、电子产品等)所取得的收入,按商品类别或品种设置明细科目。这是主营业务收入的核心科目。
- 销售折扣与折让:核算批发销售过程中给予客户的商业折扣(如批量优惠)和现金折扣,以及因商品质量问题等发生的销售折让。通常作为商品销售收入的抵减项处理。
- 预收货款收入:批发贸易中客户预付货款后,待商品交付时确认的收入,需通过“预收账款”科目过渡,最终转入主营业务收入。
- 委托代销商品收入:核算企业委托其他单位代销商品,在收到代销清单时确认的销售收入。
- 分期收款销售收入:批发业务中采用分期收款方式销售商品,按合同约定分期确认的收入。
- 出口商品销售收入(如涉及外贸批发):核算出口批发贸易所得收入,需按离岸价或到岸价等贸易术语分别核算。
注意事项:
- 主营业务收入按不含税价格核算(一般纳税人适用增值税);
- 批发贸易的运费、装卸费等若由企业承担并计入销售费用,不直接计入收入科目;
- 销售退回需冲减当期主营业务收入。
综上,商品批发贸易企业的主营业务收入以“商品销售收入”为主干,通过折扣折让、预收、代销、分期收款等明细科目或业务场景进行细化核算。